economii
Banii pe care îi pui deoparte nu sunt bani cheltuiți
Economii vs cheltuieli: un transfer în economii nu e o cheltuială. De ce contează unde îl notezi și cum schimbă asta restul lunii.
Pe scurt: nu. Banii pe care îi muți în economii nu sunt o cheltuială, și nu trebuie să apară în totalul de cheltuieli. Cheltuiala pleacă de tot; economia doar se mută într-un loc mai greu de atins. Dacă le amesteci, o lună bună ajunge să arate ca un eșec.
Uite cum se întâmplă, fix oamenilor care se descurcă bine.
Pe 20 îți intră salariul, 8.500 de lei. Muți 1.350 de lei în fondul de urgență, fiindcă așa ți-ai promis, și te simți bine cu tine vreo patru minute. Apoi deschizi aplicația în care îți ții bugetul și ea îți spune că azi ai cheltuit 1.350 de lei.
Câteva zile mai târziu ești deja peste buget. Spre final, luna e ratată. Așa că luna viitoare nu mai muți nimic pe ziua de salariu, fiindcă aplicația îți repetă că exact asta te trage în jos.
Nu s-a înrăutățit nimic la banii tăi. S-a pus o etichetă greșită.
Cheltuiala pleacă. Economia doar se mută.
O cheltuială înseamnă bani duși: au ajuns la magazin, la proprietar, la furnizorul de curent, și nu se mai întorc. Un transfer în economii înseamnă bani care au schimbat camera. Sunt tot ai tăi. Poți să-i muți înapoi diseară.
În multe aplicații și tabele, cele două ajung în aceeași coloană, fiindcă din afară arată la fel: o sumă iese din contul curent. Numai că efectul e pe dos. Una te sărăcește. Cealaltă nu-ți atinge averea; doar îți face banii mai greu de atins, ceea ce e, de fapt, tot rostul.
Nici statisticienii nu le amestecă. Eurostat definește economisirea gospodăriilor drept partea din venitul disponibil care nu se duce pe consum. Iar regula 50/30/20, popularizată de Elizabeth Warren și Amelia Warren Tyagi în All Your Worth (2005), dă economiilor găleata lor, cei 20%, separat de nevoi și de dorințe. Linkurile sunt la final.
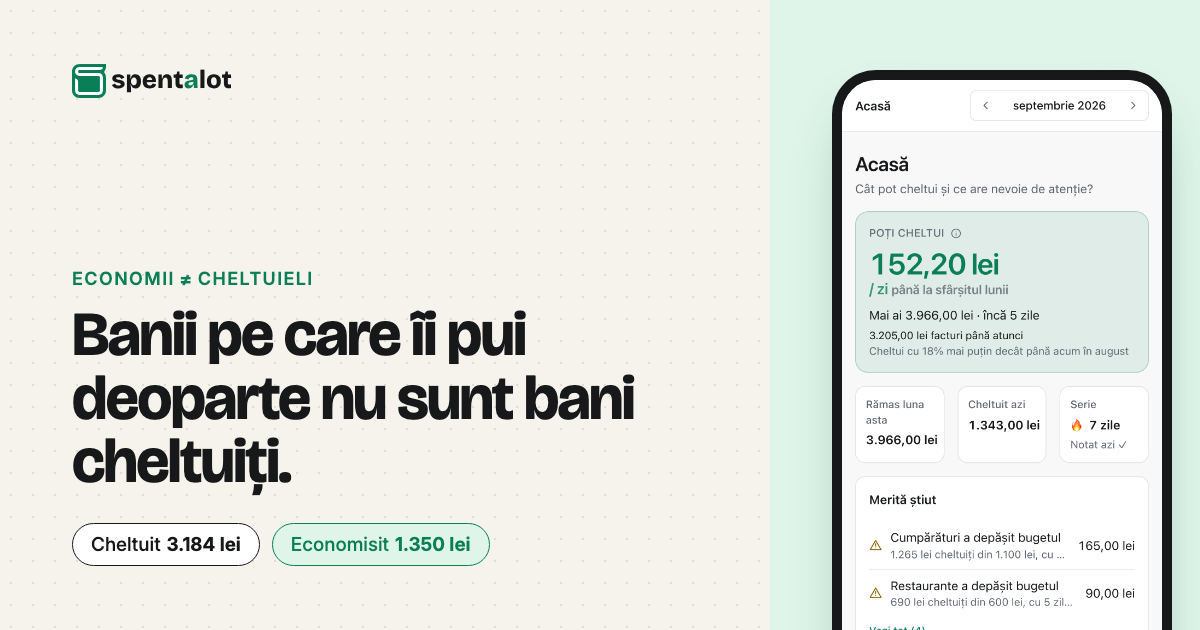
Odată amestecate, totalurile tale nu mai răspund la nicio întrebare utilă. Cu cifrele de mai sus: în septembrie ai cheltuit 3.184 de lei și ai pus deoparte 1.350. Dacă transferul intră la cheltuieli, aplicația îți arată 4.534 de lei „cheltuiți”, cu 42% mai mult decât ai cheltuit de fapt. Ai exagerat luna asta? Habar n-ai. Cifra nu-ți poate spune și, mai rău, pare că poate.
De asta Spentalot ține trei totaluri separate, nu unul: Cheltuit, Economisit, Investit. O contribuție la un obiectiv e o tranzacție adevărată, cu dată, dintr-un portofel real, vizibilă în listă, doar că nu ajunge niciodată la Cheltuit. Fondul de urgență din exemplu arată 2.250 din 25.000 de lei, adică 9%, și fiecare depunere se vede acolo. Scoți banii înapoi din obiectiv și Economisit scade. Nu e ascuns nimic, nu dispare nimic. E doar pus unde îi e locul.
Iar când Bugetul îți estimează unde ajungi la final de lună, cifra mare e poziția ta: ce ai în portofele plus tot ce ai pus deoparte pe drum. O lună în care trimiți 1.350 de lei spre un obiectiv nu e o lună în care ai pierdut 1.350 de lei. Portofelele sunt mai subțiri. Tu nu ești mai sărac. Ambele sunt adevărate, iar un buget care ți-o arată doar pe prima o să te convingă, mai devreme sau mai târziu, să te lași de economisit.
Cât poți cheltui, dacă economiile ies primele?
Partea a doua e ce face asta restului lunii.
Dacă economiile sunt încă o cheltuială care se bate pe bani cu cumpărăturile, atunci fiecare leu e negociabil și nimic nu e decis. Îți petreci luna într-o ceartă surdă cu tine: e o lună în care strâng sau o lună în care mai și trăiesc? De obicei pierzi cearta pe la 23.
Alternativa e plictisitoare și funcționează: decide suma pe ziua de salariu, înaintea oricărui alt lucru. Mut-o. Ce rămâne e, pe bune, al tău de cheltuit.
Asta înseamnă „cât poți cheltui” după ce partea pusă deoparte a ieșit deja. Nu e o limită de care ar trebui să te apropii cu vinovăție. E ce rămâne după facturile care încă n-au plecat și după banii pe care i-ai pus intenționat la o parte, împărțit la zilele rămase. În exemplul nostru, cu economiile deja mutate, în portofele mai sunt 3.966 de lei. Din ei, 3.205 lei sunt facturi care încă n-au ieșit: chiria pe 30, utilitățile pe 28, Netflix pe 29. Rămân 761 de lei pentru ultimele 5 zile ale lunii, adică 152,20 lei pe zi. Îi cheltui pe toți și nu se întâmplă nimic rău. Exact asta ai stabilit pe ziua de salariu.
Vinovăția pe care o cară lumea când cheltuiește e, aproape mereu, vinovăție pentru o decizie pe care n-a luat-o nimeni. Dacă n-ai stabilit niciodată cât pui deoparte, fiecare cafea e un referendum despre viitorul tău. Dacă ai stabilit pe ziua de salariu, o cafea e doar o cafea.
Obiceiul, într-un rând
Ziua de salariu: stabilești suma, o muți, nu te mai întorci la ea. Restul lunii: cheltuiești ce a rămas, fără comentariu interior.
Cam asta e. Nu există un nivel superior de disciplină peste ăsta. Oamenii care se descurcă discret cu banii nu fac, în general, bugete mai dure decât tine. Doar au mutat o singură decizie la începutul lunii, unde se ia o dată, în loc s-o rejudece de 200 de ori la casa de marcat.
Câteva observații, din locurile unde chestia asta o ia razna:
Pune o sumă la care poți trăi. O sumă pe care trebuie s-o recuperezi după o săptămână nu e un plan, e o toană. Înjumătățește-o, dacă e cazul. 500 de lei plictisitori care rămân acolo bat 2.000 ambițioși care se întorc.
Să scoți bani nu e un eșec. Exact pentru asta există un fond de urgență. E o retragere, se înregistrează, iar Economisit scade fix cu atât. Nu e nevoie să simtă nimeni nimic.
Uită-te ce intră în totalurile tale. Orice folosești, aplicație, tabel sau notițe pe telefon, verifică dacă transferurile în economii stau în totalul de cheltuieli. Dacă stau, luna ta e notată nedrept și, la un moment dat, o să iei asta personal.
Nimic din toate astea nu te face să economisești mai mult luna asta. Doar oprește propriile tale cifre din a-ți ține partea adversă cât timp o faci. Cât pui deoparte depinde de venitul, facturile și planurile tale; articolul ăsta nu-ți spune suma, doar unde s-o notezi.
Spentalot ține Cheltuit, Economisit și Investit separat de la prima înregistrare, așa că o lună în care ai economisit chiar arată așa.
Surse
- Elizabeth Warren și Amelia Warren Tyagi, All Your Worth: The Ultimate Lifetime Money Plan, Free Press, 2005: cartea care a popularizat împărțirea 50/30/20 (nevoi, dorințe, economii). Pagina cărții pe Google Books.
- Eurostat, „Household saving rate remains stable at 14.3% in the euro area”, comunicat din 3 iulie 2026: definiția economisirii gospodăriilor (venitul disponibil care nu merge pe consum) și rata din zona euro în primul trimestru din 2026. Comunicatul Eurostat.
Exemplul folosește cifrele contului demo din Spentalot (septembrie 2026).
